EDIÇÃO 002Poder · Estudo
A Gestão Orçamentária e o Custo do Poder: As Decisões Políticas Diante dos Limites Fiscais
Como a expansão de quadros de confiança tensiona as metas orçamentárias — e o que os parâmetros técnicos do Tribunal de Contas indicam sobre as contas públicas no Acre.
Edição 002 · Redação ★ ATA · Análise Orçamentária & Institucional · 17/10/2026 · 6 min de leitura
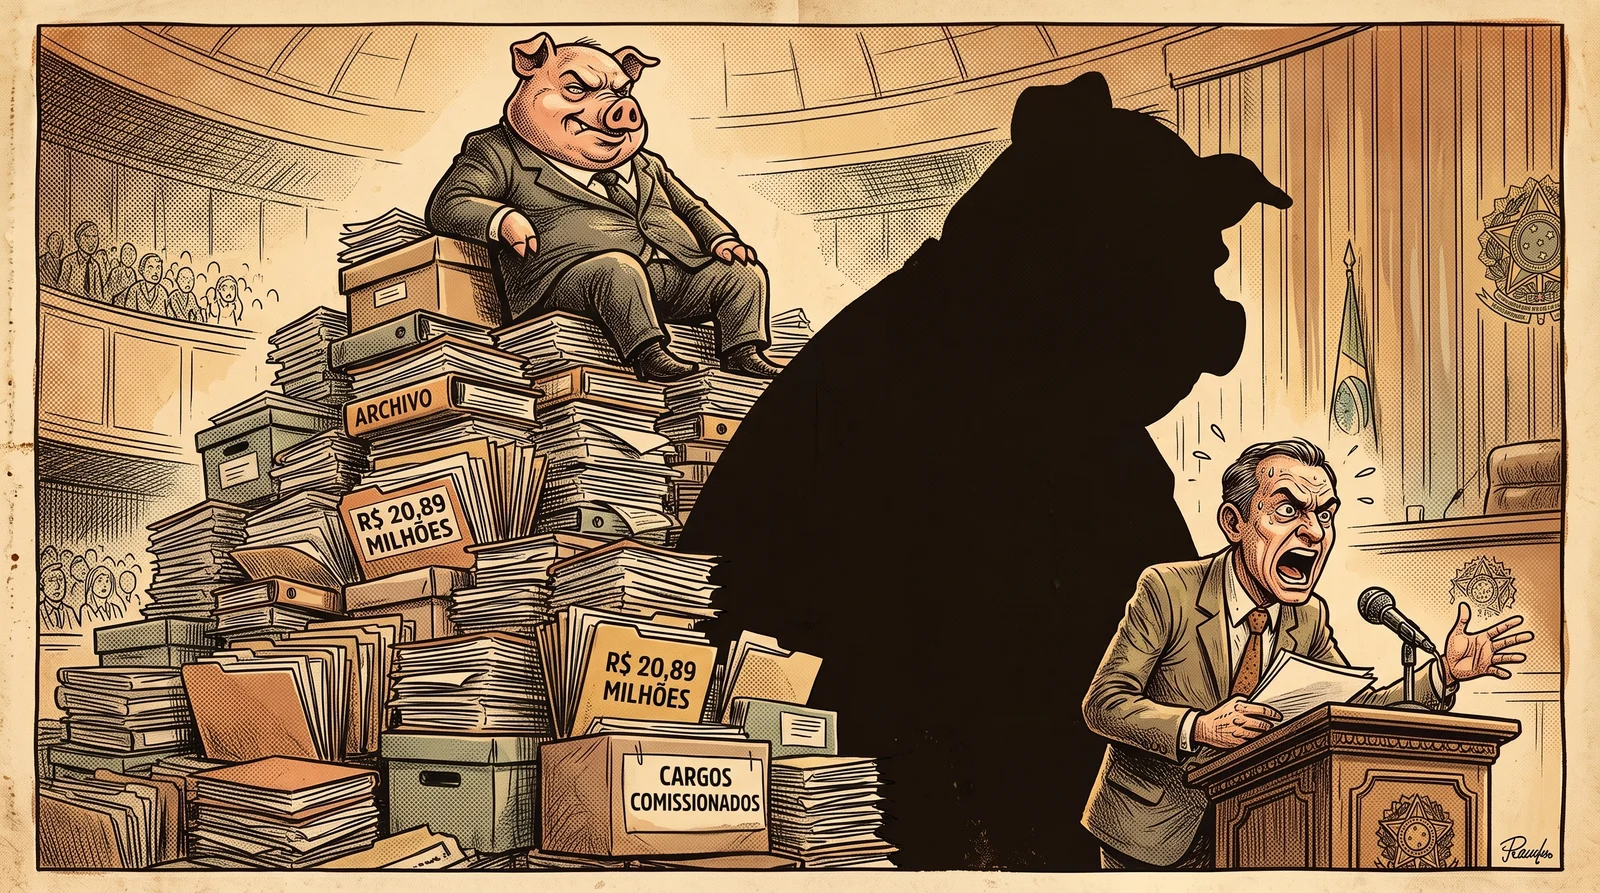
I. A Dinâmica da Gestão e a Composição dos Quadros
Nos ciclos de planejamento da administração pública, o equilíbrio orçamentário depende da capacidade de compatibilizar os compromissos de governo com a rigidez dos limites fiscais. Enquanto a sociedade demanda prioridade contínua nos serviços essenciais de saúde, educação, segurança e infraestrutura, a gestão governamental opera sob a constante necessidade de estruturar suas equipes de coordenação e apoio político.
Nesse arranjo, é essencial distinguir a estrutura técnica permanente do Estado das funções discricionárias de livre nomeação. O corpo de servidores públicos de carreira — profissionais concursados que sustentam a rotina operacional das repartições, escolas, hospitais e órgãos de fiscalização — constitui a espinha dorsal dos serviços prestados à população.
O desafio da governança pública surge quando a criação e o preenchimento de cargos em comissão passam a expandir a folha de pagamento para além dos limites estipulados pelos órgãos de planejamento e controle.
II. Os Parâmetros Sociológicos e o Diagnóstico do Tribunal de Contas
A relação entre as estruturas decisórias do poder e a alocação de recursos públicos é amplamente documentada na ciência política e na sociologia institucional. Ao examinar a organização do Estado moderno, Max Weber demonstrou como a gestão governamental precisa manter limites claros para evitar que a máquina pública responda primordialmente a conveniências de curto prazo.
No Brasil, os estudos clássicos de Raymundo Faoro sobre a história institucional apontam para a persistência histórica de modelos administrativos em que a expansão dos quadros de assessoria tende a pressionar a capacidade de investimento da máquina pública.
No cenário acreano contemporâneo, esse debate se materializa em dados auditados pelo Tribunal de Contas do Estado (TCE-AC). Conforme detalhado na reportagem sobre a auditoria do órgão fiscalizador, o processo cautelar registrou gastos mensais de R$ 20,89 milhões com cargos em comissão e funções de confiança no Poder Executivo — um patamar apurado em R$ 2,42 milhões acima dos referenciais prudenciais estabelecidos para o exercício.
A questão central de uma auditoria dessa natureza é financeira e distributiva: numa administração que lida com recursos finitos, o crescimento desproporcional das despesas com estruturas comissionadas restringe a margem orçamentária destinada ao investimento produtivo e à recomposição de quadros técnicos essenciais.
III. A Discricionariedade e os Limites da Fiscalização
A gestão pública possui discricionariedade legítima para organizar seus escalões e nomear profissionais para funções de confiança indispensáveis à implementação de suas diretrizes de governo. Essa prerrogativa, contudo, é delimitada pelos princípios constitucionais da legalidade, moralidade e impessoalidade previstos no art. 37 da Carta Magna:
- O princípio da prudênciaA Lei de Responsabilidade Fiscal (LRF) estabelece tetos para despesas com pessoal com o objetivo de assegurar a solidez das contas públicas e evitar desequilíbrios estruturais.
- O papel do controle externoAs manifestações e determinações cautelares expedidas pelas cortes de contas atuam como salvaguarda preventiva, impedindo que compromissos correntes comprometam a sustentabilidade fiscal do ente federativo.
A conciliação entre a autonomia do gestor eleito e os marcos regulatórios de finanças públicas é a base do Estado Democrático de Direito.
IV. A Observância Institucional e o Futuro Fiscal
O equilíbrio das contas governamentais exige das lideranças públicas a adoção de critérios estritamente técnicos e transparentes na condução do orçamento. A fiscalização exercida pelos órgãos de controle não constitui embaraço à governança; trata-se de mecanismo indispensável para certificar que cada recurso público seja aplicado com eficiência e de acordo com a lei.
A estabilidade fiscal e a entrega efetiva de serviços à população acreana dependem diretamente do respeito aos tetos orçamentários. Ao final, a solidez das instituições públicas se mede pela capacidade de demonstrar, com dados abertos e respeito aos pareceres do Tribunal de Contas, uma gestão responsável, equilibrada e atenta às reais prioridades da sociedade.
O Debate do Orçamento
A discussão sobre metas fiscais versus a evolução da folha de pessoal
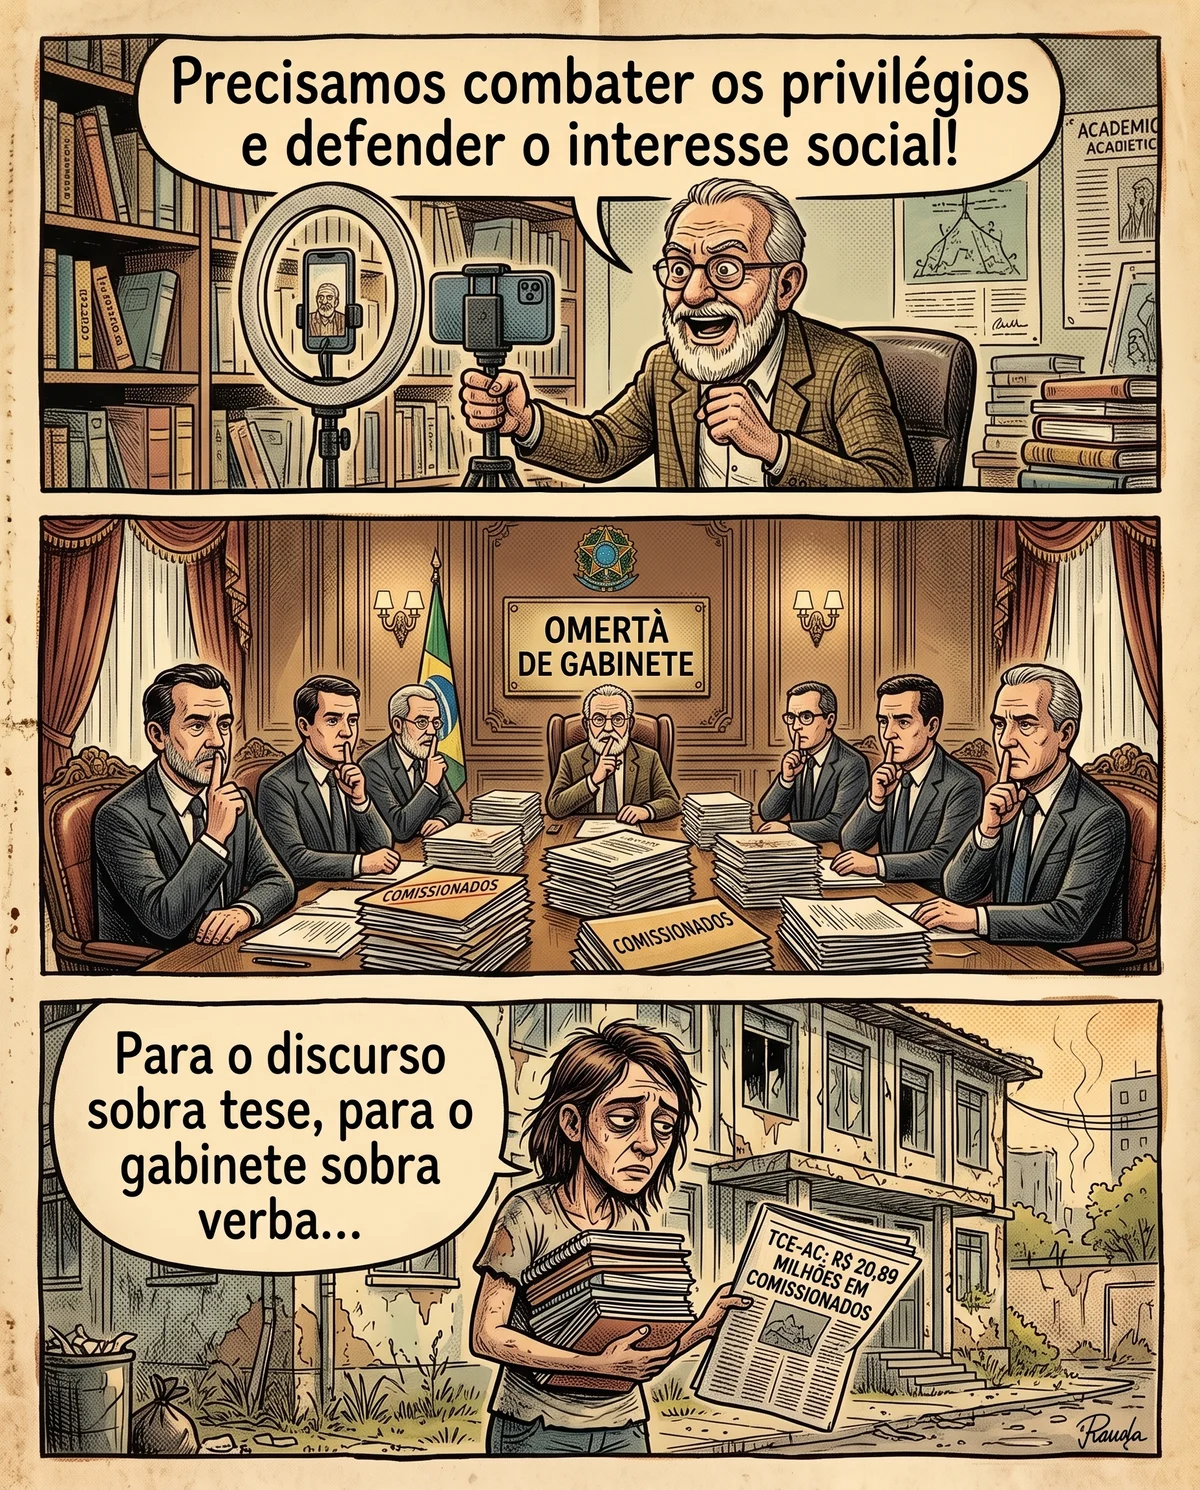
Ver Roteiro & Falas dos Personagens (Opcional)+ Ler diálogos
[Plenário em discussão técnica sobre a Lei de Diretrizes Orçamentárias.]
«Precisamos assegurar a responsabilidade fiscal e o equilíbrio das contas públicas!»
Painel da sessão legislativa debatendo o equilíbrio das contas públicas.
[Análise contábil a portas fechadas sobre relatórios de gestão fiscal.]
«Atenção máxima aos limites prudenciais apontados pelo Tribunal de Contas...»
Reunião técnica examinando relatórios de despesas com pessoal.
[Trabalhador no ponto de ônibus lendo a edição impressa do jornal ★ ATA com a manchete da folha de pessoal.]
«O controle externo existe para garantir que o recurso chegue aos serviços essenciais.»
Cidadão examina a edição da ATA destacando a fiscalização do Tribunal de Contas.
Verificação · Disputa de versões
O debate sobre a conformidade das despesas com funções de confiança e os limites estabelecidos pela fiscalização do Tribunal de Contas.
A composição dos quadros de confiança deve respeitar os referenciais prudenciais e a capacidade orçamentária fixados pela legislação fiscal.
Publicado por: Auditoria do Tribunal de Contas do Estado (TCE-AC)
Documentado
A Corte de Contas emitiu cautelar determinando adequações e restringindo atos com impacto de expansão na folha.
As decisões discricionárias de nomeação em gabinetes independem dos parâmetros de alerta estabelecidos pelos órgãos de fiscalização.
Publicado por: Justificativa administrativa de discricionariedade
Sem lastro
A jurisprudência dos tribunais de contas consolida que atos de nomeação devem guardar estrita observância aos limites da Lei de Responsabilidade Fiscal.